


9月のポイント
・株式市場は原油高や米国の3年超ぶりの利上げ等が重荷となり下落、為替は為替介入への警戒感等から円高・ドル安に
・米国資産を中心にしつつ、8資産を保有し、ポートフォリオ全体のリスク分散にも配慮
・8資産すべてが下落する中、最も多く保有していた米国株式は8資産中で最も小幅な下落にとどまる
目次
ROBOPRO(ロボプロ)は、AIによる予測技術を利用して期待リターンを算出し、積極的な利益の追求や損失の軽減を目指す資産運用サービスで、2026年9月30日でリリースから約6年8か月が経過しました。
2026年9月における1か月間の実績は-4.37%となりました。以下で、同期間におけるROBOPROの運用状況をご説明します。
2026年9月のマーケット環境
株式市場は原油高や米国の3年超ぶりの利上げ等が重荷となり下落、為替は為替介入への警戒感等から円高・ドル安に
2026年9月の世界の株式市場を振り返ると、中東情勢の緊迫化による原油高や、米国の3年超ぶりの利上げ等を受けて、中旬にかけて上値の重い展開となりました。下旬に入り、対イラン外交の進展期待から原油高が一服し持ち直す場面もありましたが、その後は世界的な長期金利の上昇等が重荷となり、月末にかけて新興国市場を中心に下落しました。
為替市場は、上旬に日銀の追加利上げ観測等から円高・ドル安が進みましたが、米国の利上げ後は日米の金利差が意識され円安・ドル高に転じました。月末にかけては、日米の財務当局による円安けん制や為替介入への警戒感等から、再び円高・ドル安方向に振れました。
このようなマーケット環境における、直近1か月のROBOPROと各資産の騰落率(円建て/ドル建て)は以下の通りで、円建て、ドル建てともに8資産すべてが下落しました。(※1、2、3)
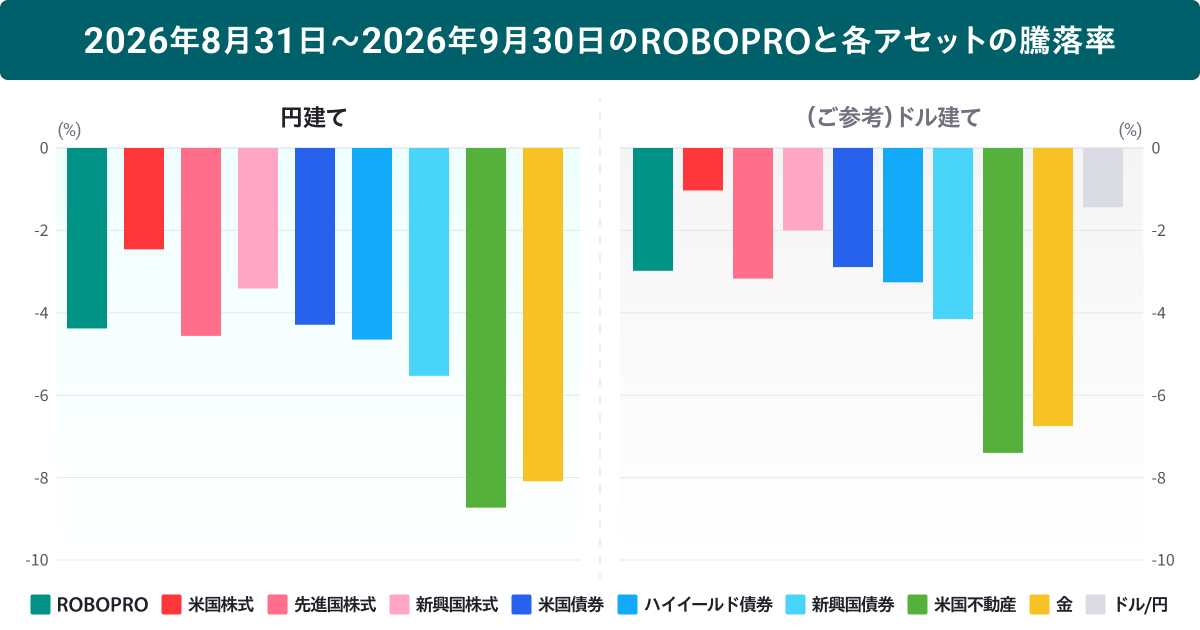
※1 ROBOPROの1か月のパフォーマンスは、円建ておよびドル建ての直近1か月前の資産の評価額と2026年9月30日における評価額をもとに計算しています。表示している割合は年率ではありません。将来の運用成果等を示唆又は保証するものではありません。算出方法の詳細は※4をご確認ください。
※2 騰落率グラフは表示期間における各資産の価格を円建ておよびドル建てで比較したものおよびROBOPROのリターン(円建て/ドル建て)を示したものです。各資産の計算は、「(計算期間終了日時点の資産額/計算期間開始日時点の資産額)-1」で行っています。将来の傾向や運用成果等を示唆又は保証するものではありません。
※3 金の騰落率は、投資対象の2つの米国ETFの騰落率を投資配分変更時の最適比率で加重平均して算出しています。金の最適比率が0%の場合は、当該2つの米国ETFの騰落率の単純平均を用いています。
2026年9月のROBOPROの投資配分
米国資産を中心にしつつ、8資産保有し、ポートフォリオ全体のリスク分散にも配慮
次に、同期間のROBOPROの投資配分を確認します。
円グラフは2026年8月28日時点での投資配分です(※8月28日の注文締切時刻までに注文したお客様に適用されます)。
8月28日時点の投資配分では、米国株式の比率を約27%から約37%に、米国債券を約3%から約12%に、米国不動産を約12%から約15%にそれぞれ引き上げ、米国資産をポートフォリオの中心に据えました。一方で、先進国株式を約17%から約9%に、新興国債券を約14%から8%弱に、金を約12%から約6%にそれぞれ減らしたものの、8資産すべてを組み入れ、ポートフォリオ全体の分散にも配慮した資産構成としました。
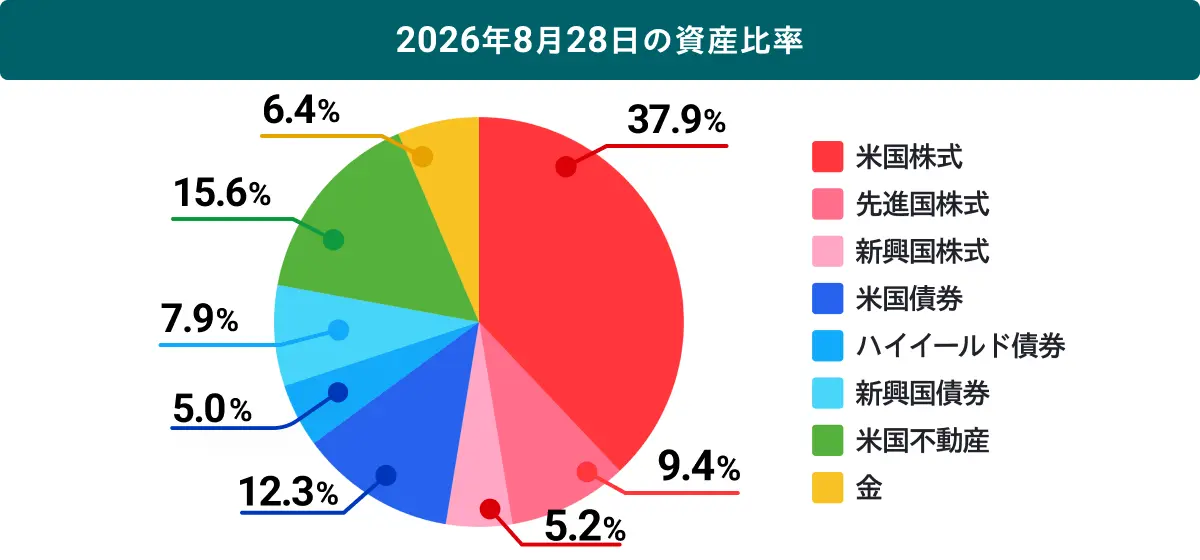
※円グラフの各数値は小数第2位以下を切り捨てて表示しているため、表示上の数値を合算しても100%にならず誤差が生じる場合があり、また、文中で比率の合算を表記している場合の合算値と一致しないことがあります。表示の投資配分はリバランス実施時に目標とする比率であり、実際の運用では市場変動等の影響により表示の比率と乖離が発生することがあります。
このような投資配分とした背景に関する当社の考察は<ROBOPRO 2026年9月の投資配分(2026年8月28日変更実施)>を、現在の投資配分は<ROBOPRO 2026年10月の投資配分(2026年9月30日変更実施)>をご参照ください。
2026年9月のパフォーマンス実績
8資産すべてが下落する中、最も多く保有していた米国株式は8資産中で最も小幅な下落にとどまる
2026年9月のROBOPROの実績は-4.37%となりました。
2026年9月は、長期金利の上昇等で株式市場・債券市場ともに軟調に推移したことや円高・ドル安の影響もあり、8資産すべてが下落しました。そのような中、組入比率が約37%と最も高かった米国株式は円建てで-2.45%と、ROBOPROが投資対象とする8資産の中で下落幅が最小となりました。
2026年9月のROBOPROは、下落幅が最小の米国株式の比率を約27%から約37%まで大幅に引き上げ、下落幅が2番目に大きい金を約12%から約6%まで減らしていたことが下落の影響を相対的に和らげる方向に働きました。一方、比率を約12%から約15%に引き上げていた米国不動産の下落幅が8資産の中で最大となったこと等が影響し、一般的なロボアドバイザーには劣後する結果となりました。
ROBOPROは、AI予測を活用してダイナミックな投資配分変更を行うことであらゆる相場局面への対応を目指していますが、8資産すべてが下落し、月間ではマイナスリターンとなりました。全資産が同じ方向に動くなど、資産間の分散効果が発揮されにくい局面であったと考えられます。
リリース来のパフォーマンス
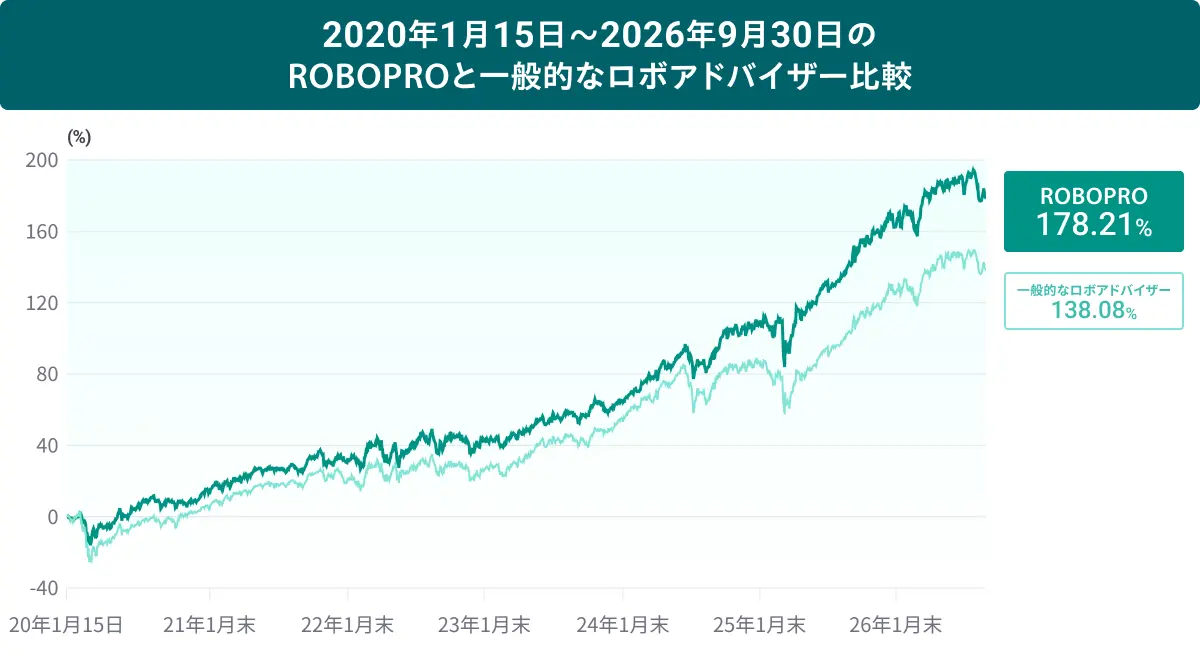
以下の折れ線グラフは「ROBOPRO(※4)(深緑線)」と「一般的なロボアドバイザー(※5)(緑線)」の比較グラフで、開始点はROBOPROがサービスをリリースした2020年1月15日です。
ROBOPROの運用実績は下のグラフのように推移しており、リリースされた2020年1月15日から2026年9月30日までの期間で見ると、9月30日時点で+178.21%(※4)となりました。
また以下は、ROBOPROのリリース来および直近1か月、3か月、6か月、1年、3年、5年のパフォーマンス比較です。(※6)
※4 ROBOPRO運用実績について
サービス開始当初(2020年1月15日)から表示日まで、または表示している期間において、ROBOPROサービスに投資していた場合のパフォーマンスです。運用手数料を年率1.1%(税込)徴収し、リバランスは最適ポートフォリオとの乖離がないように実施したと仮定して計算しています。分配金は投資の拠出金銭に自動的に組み入れ、リバランスにより再投資したと仮定して計算しています。分配金やリバランス時の譲渡益に係る税金は考慮していません。小数第3位以下を切り捨てて表示しています。将来の運用成果等を示唆又は保証するものではありません。
※5 「一般的なロボアドバイザー」の運用シミュレーションについて
「一般的なロボアドバイザー」とは、利用者がリスク許容度に応じて設けられている複数の運用コースの中から一つのコースを選択し、一般的な運用アルゴリズム(ノーベル賞を受賞した理論に基づき、金融機関において広く使われている平均分散法を採用。平均分散法における期待リターンはCAPMを用いて算出。)を用いて自動で運用を行う投資一任サービスのことを指します。本運用シミュレーションは、一般的な運用アルゴリズムでROBOPROと同じ資産クラスを対象に、各資産クラスに対応するETFで運用したと仮定したシミュレーション結果です。リスク許容度はやや高めとし、5%~40%の保有比率制限を設けて最適ポートフォリオを算出しています。運用手数料を年率1.1%(税込)徴収し、リバランスは最適ポートフォリオとの乖離がないように実施したと仮定し、分配金は投資の拠出金銭に自動的に組み入れリバランスにより再投資したと仮定して計算しています。分配金やリバランス時の譲渡益に係る税金は考慮していません。小数第3位以下を切り捨てて表示しています。将来の運用成果等を示唆又は保証するものではありません。
※6 1か月、3か月、6か月、1年、3年、5年のパフォーマンスは、それぞれ直近Nか月前およびN年前の資産の評価額と2026年9月30日における評価額をもとに計算しています。ROBOPROリリース来のパフォーマンスは、2020年1月15日の資産の評価額と2026年9月30日における評価額をもとに計算しています。表示している割合は年率ではありません。将来の運用成果等を示唆又は保証するものではありません。
開催予定のROBOPROのセミナー
ROBOPROではAIによる予測技術を利用して最新のポートフォリオを提供しています。また、マーケット状況を踏まえたROBOPROの運用状況や投資配分の解説などについて詳しく知りたい方は是非セミナーにもご参加ください。
(参考)2026年9月のマーケット振り返り
米国株式市場の指標であるS&P500は、上旬にイラン情勢の不安再燃による原油価格の上昇や、米雇用統計が市場予想を上回ったことを受けたFRB(米連邦準備制度理事会)の利上げ観測の強まり等から軟調に推移しました。中旬には、AI開発企業の経営陣によるAI開発ペースの減速要請等が重荷となったほか、16日にFOMC(米連邦公開市場委員会)で3年超ぶりとなる利上げが決定され、年内の追加利上げの可能性を示唆する見通しも公表されたことから、月中の安値を付けました。下旬には、対イラン外交の進展期待による原油高の一服やAI関連株の反発等を受けて上昇しましたが、その後は米景況指数の上振れ等を受けた長期金利の上昇から月末にかけて下落し、最終的に前月比-0.45%となりました。
日本株式市場の指標であるTOPIXは、上旬に米長期金利および約30年ぶりの水準に達した国内長期金利の上昇等から株式の割高感が意識され大幅に下落しました。その後は、日銀の利上げ観測による円高や、原油高が重荷となった一方、金融株の買い等に支えられ一進一退の推移となりました。下旬には、半導体関連銘柄の高い収益成長が再び注目されたこと等でやや持ち直したものの、最終的に前月比-1.14%となりました。
欧州株式市場の指標であるストックス欧州600指数は上旬、原油高やECB(欧州中央銀行)の利上げ等を受けて軟調に推移しました。中旬以降は原油高の一服で反発する場面もありましたが、米長期金利の上昇や欧州におけるインフレの上振れを受けたECBの追加利上げ観測等から上値は重く、最終的に前月比-2.48%となりました。
中国株式市場の指標である上海総合指数は上旬、中東不安から下落した後は小幅に推移し、中旬に入ると内需の弱さを示す経済指標等を受けて軟調な推移となりました。原油高の一服や中国AI関連企業への期待感から一時反発したものの、下旬には、米追加利上げ観測や米中首脳会談の成果の乏しさ等が重荷となり下落して、最終的に前月比-3.61%となりました。
インド株式市場の指標であるインドSENSEXは、インドが原油の純輸入国であることから原油高による経済への懸念が強まり、ルピー安や外国人投資家の資金流出等も伴い月間を通して下落基調となりました。中旬には、原油高の一服を受けて一時上昇したものの、その後は原油価格の反発や米長期金利の上昇等を受けて約半年ぶりの安値圏まで下落し、最終的に前月比-5.81%となりました。
ドル/円相場は、上旬に日銀の利上げ観測等を受けて、一時152円台と2月中旬以来の水準まで急激に円高・ドル安が進みました。中旬以降は、FRBの追加利上げ姿勢を受けた日米金利差の拡大や、原油高による日本の貿易収支の悪化懸念等から円安・ドル高に転じましたが、月末にかけて日米の財務当局による円安けん制から円が買い戻され、最終的に前月比1.45%の円高・ドル安となりました。
米国10年債利回りは、原油高に伴うインフレ懸念や米利上げ観測等を受けて上昇基調となり、中旬には5%超と終値ベースで2007年以来の高水準となりました。下旬には原油安で低下する場面もありましたが、米景況指数の上振れ等を受けて再び上昇し、最終的に5.2%台で月末を迎えました。
各指数等のデータはBloombergが提供する値を用いています。表示されている値(米国10年債利回りを除く)は、小数第3位以下を切り捨てています。


